
یہ بھی دیکھیں


 18.09.2026 01:47 PM
جمعرات کے روز یورو/امریکی ڈالر کرنسی جوڑے کے لیے خوشی یا غم کی کوئی خاص وجہ سامنے نہیں آئی۔ فیڈرل ریزرو کے فیصلے کے اعلان کو ایک دن سے زیادہ کا وقت گزر چکا ہے، اور اب ہم واضح نتائج اخذ کر سکتے ہیں کیونکہ مارکیٹ میں سکون آ گیا ہے اور جذبات ٹھنڈے پڑ چکے ہیں۔ چنانچہ، سب سے پہلی بات جو ذہن میں آتی ہے وہ یہ ہے کہ مارکیٹ کو امریکی ڈالر کی مزید خریداری کا بہانہ مل گیا۔ بلاشبہ، فیڈ کے فیصلے کو "ہاکش" (سخت مانیٹری پالیسی کا حامی) قرار دیا جا سکتا ہے اور دیا جانا چاہیے، لیکن کیا یہ اتنا زیادہ "ہاکش" تھا کہ ایک ہفتے کی مسلسل بڑھوتری کے بعد ڈالر مزید 100 پِپس اوپر چلا گیا؟ یاد رہے کہ مارکیٹ نے گزشتہ جمعرات ہی سے فیڈ کی جانب سے شرح سود میں اضافے کا امکان شامل کرنا شروع کر دیا تھا، جب یورپی سینٹرل بینک (ECB) نے اس سال دوسری بار مانیٹری پالیسی کو سخت کرنے کا فیصلہ کیا تھا۔ کسی نامعلوم وجہ سے، مارکیٹ ECB کی جانب سے پالیسی سخت کرنے کے اقدام کو کوئی اہمیت نہیں دے رہی، جبکہ فیڈ کی جانب سے پالیسی سخت کرنے کے اقدام کو—جو ابھی ہوا بھی نہیں تھا—سب سے اہم سمجھا جا رہا ہے۔ یہ پہلا اہم نکتہ ہے، اور اسے نظر انداز نہیں کیا جا سکتا۔
دوسرا اہم نکتہ یہ ہے کہ ڈالر کی مانگ فیڈ کے اجلاس سے پہلے بھی موجود تھی اور اجلاس کے بعد بھی برقرار رہی۔ کوئی کہہ سکتا ہے کہ فیڈ کے نتائج توقع سے زیادہ "ہاکش" تھے۔ لیکن آخر ایسی کیا چیز تھی جو "زیادہ ہاکش" تھی؟ کیا یہ کہ FOMC کے تمام 12 ووٹنگ ممبران نے شرح سود میں اضافے کے حق میں ووٹ دیا؟ اگر 12 کے بجائے 7 ممبران ہوتے، تو کیا اس سے کوئی فرق پڑتا؟
تیسرا اہم نکتہ یہ ہے کہ شرح سود میں مستقبل کے اضافے کے بارے میں ملنے والے اشارے مبہم ثابت ہوئے۔ ایک طرف تو 'ڈاٹ پلاٹ' جاری کیا گیا جس میں سال کے اختتام پر شرح سود کی درمیانی پیش گوئی میں اضافے کو ظاہر کیا گیا؛ دوسری طرف کیون وارش نے کہا کہ پالیسی ریٹ کے لیے کوئی واضح سمت یا لائحہ عمل موجود نہیں ہے۔
چوتھا اہم نکتہ یہ ہے کہ مارکیٹ نے شرح سود میں اضافے کا امکان پہلے ہی قیمتوں میں شامل کر لیا ہے، اور ایسا تیسری بار ہوا ہے۔ یاد رہے کہ موسمِ گرما میں فیڈ کے دو اجلاسوں کے بعد بھی ڈالر مضبوط ہوا تھا۔ تو کیا مارکیٹ نے موسمِ گرما میں ہونے والی سختی کے اثرات کو دو بار ہضم کیا، پھر ستمبر کے اجلاس سے قبل تقریباً ایک ہفتہ اس کی تیاری میں گزارا، اور اجلاس کے بعد بھی ڈالر کی خریداری جاری رکھی کیونکہ فیڈ سال کے اختتام تک دوبارہ شرح سود بڑھا سکتا ہے؟
ہم یہ کہنا چاہتے ہیں کہ اگر فیڈ کا فیصلہ واقعی زیادہ سخت گیر بھی تھا، تب بھی مارکیٹ تیسری یا چوتھی بار اس کا اثر پہلے ہی لے چکی ہے۔ ساتھ ہی ساتھ، مارکیٹ یورپی مرکزی بینک کی جانب سے کی جانے والی سختی کو یکسر نظر انداز کر رہی ہے۔ اگر کوئی اس پیش رفت کو فطری سمجھتا ہے تو ہمیں کوئی اعتراض نہیں — ٹریڈرز کی مختلف آراء ہو سکتی ہیں۔ لیکن ہمارا ماننا ہے کہ 2026 میں ڈالر کم سے کم حالات میں بھی زیادہ سے زیادہ فائدہ اٹھا رہا ہے۔ اس کے باوجود، ہفتہ وار ٹائم فریم پر، یہ کرنسی جوڑا اب بھی ایک ایسے 'سائیڈ ویز چینل' کے اندر ٹریڈ کر رہا ہے جو ایک سال سے زائد عرصے سے قائم ہے۔ دوسرے لفظوں میں، 2026 میں انتہائی مثبت حالات کے باوجود، ڈالر اب بھی طویل مدتی اور پائیدار نمو ظاہر کرنے سے قاصر ہے۔ یہ صرف ایک 'سائیڈ ویز چینل' کے اندر ہی گھومتا رہتا ہے۔
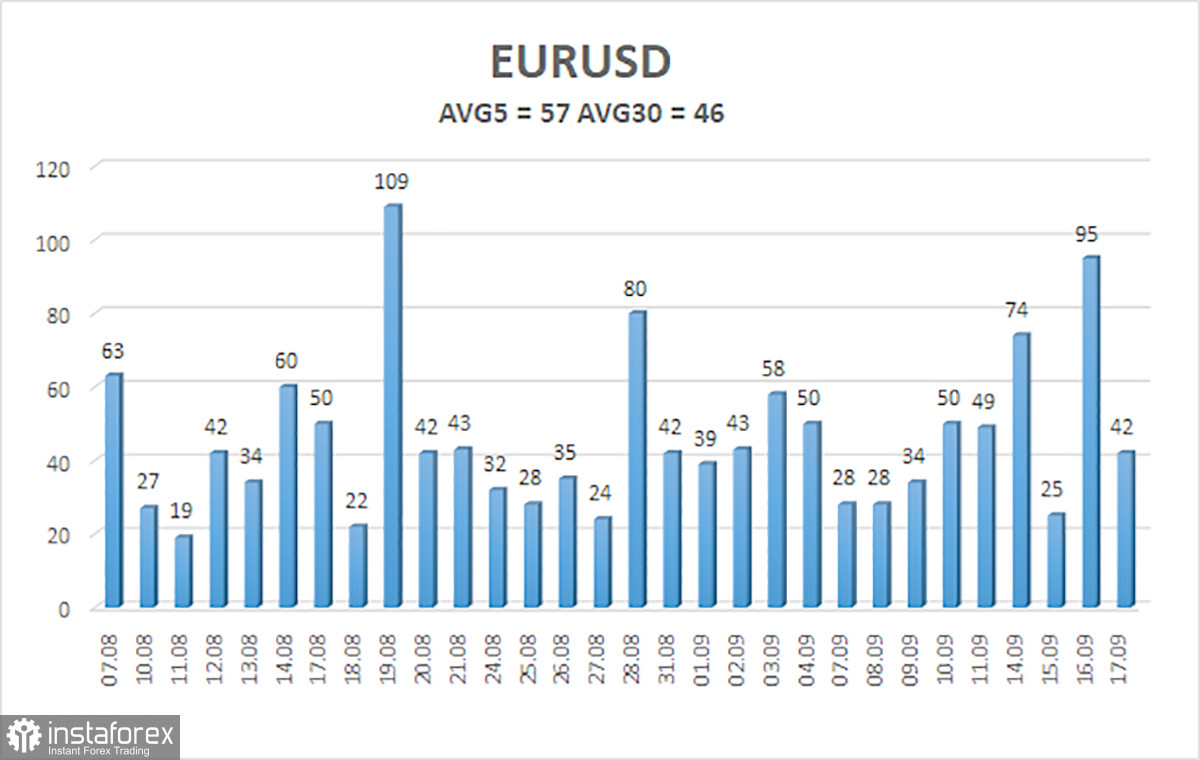
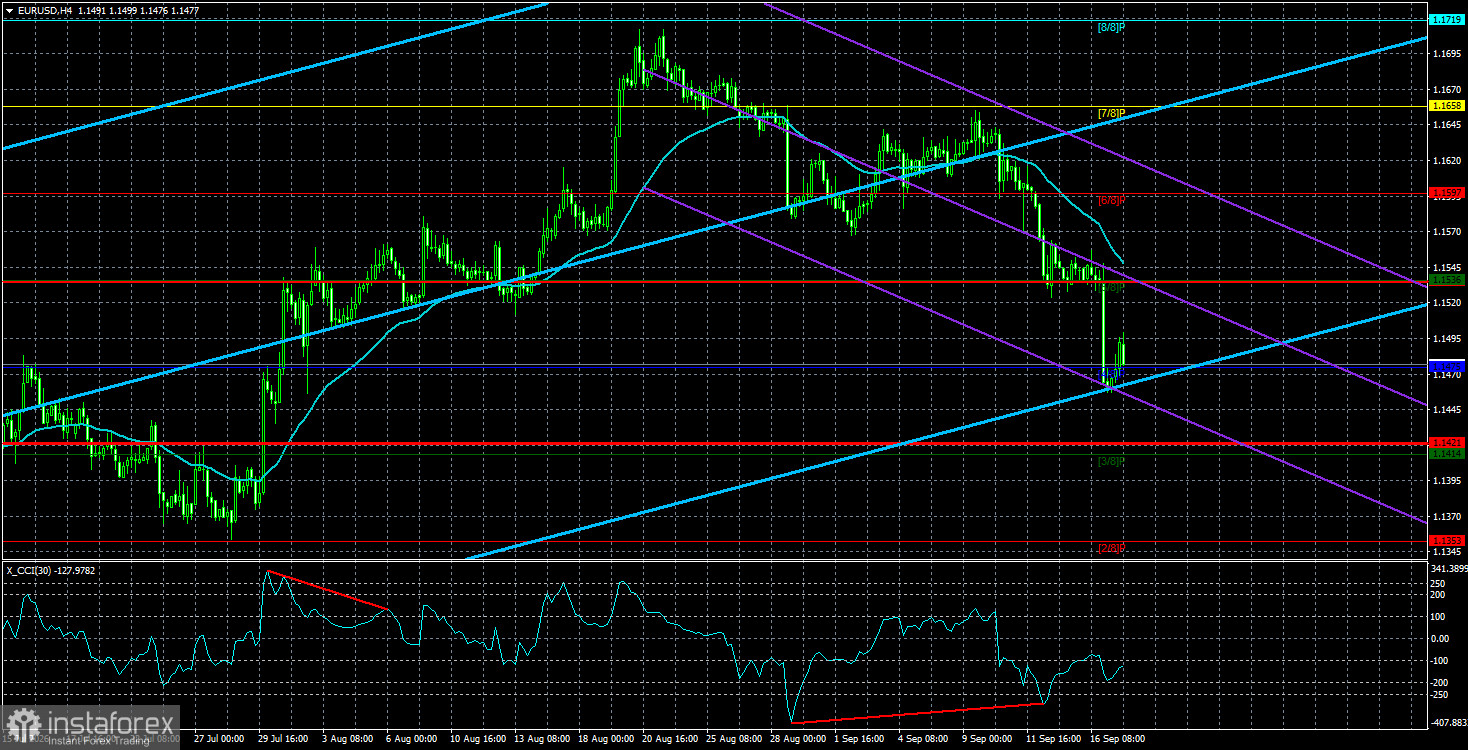
17 ستمبر تک گزشتہ 5 تجارتی دنوں میں یورو/امریکی ڈالر جوڑے کی اوسط اتار چڑھاؤ 57 پپس ہے اور اسے "میڈیم" کے طور پر درجہ بندی کیا گیا ہے۔ ہم توقع کرتے ہیں کہ جوڑی جمعہ کو 1.1421 اور 1.1535 کے درمیان تجارت کرے گی۔ اعلی لکیری ریگریشن چینل اوپر کی طرف اشارہ کرتا ہے، جو ایک اوپری رجحان کی نشاندہی کرتا ہے۔ سی سی آئی دوسری بار اوور سیلڈ ایریا میں داخل ہوا اور دو تیزی کے ڈائیورجنز بنائے، جو نیچے کی طرف ہونے والی تصحیح کے ممکنہ خاتمے کا انتباہ ہے۔
S1 – 1.1475
S2 – 1.1414
S3 – 1.1353
R1 – 1.1536
R2 – 1.1597
R3 – 1.1658
یورو/امریکی ڈالر کا جوڑا 4 گھنٹے کے ٹائم فریم پر صعودی رجحان برقرار رکھے ہوئے ہے، جو ممکنہ طور پر طویل مدتی (اعلیٰ) ٹائم فریمز پر موجود عالمی صعودی رجحان کے ایک نئے مرحلے کا آغاز ہو سکتا ہے۔ ڈالر کے لیے عالمی بنیادی پس منظر بدستور منفی ہے، تاہم 2026 میں پہلے جغرافیائی سیاست اور پھر فیڈ کے سخت مانیٹری پالیسی کے مؤقف نے امریکی کرنسی کو زبردست سہارا فراہم کیا تھا۔ البتہ، فی الحال وہ عوامل ڈالر کی مزید حمایت نہیں کر رہے۔ اگر قیمت 'موونگ ایوریج' سے نیچے ہو تو 1.1421 اور 1.1414 کے اہداف کے ساتھ 'شارٹ' (فروخت کی) پوزیشنز پر غور کیا جا سکتا ہے۔ 'موونگ ایوریج' لائن سے اوپر 'لانگ' (خریداری کی) پوزیشنز موزوں رہیں گی، جن کے اہداف 1.1658 اور 1.1719 ہیں۔


