
Дивіться також


 22.09.2026 16:27
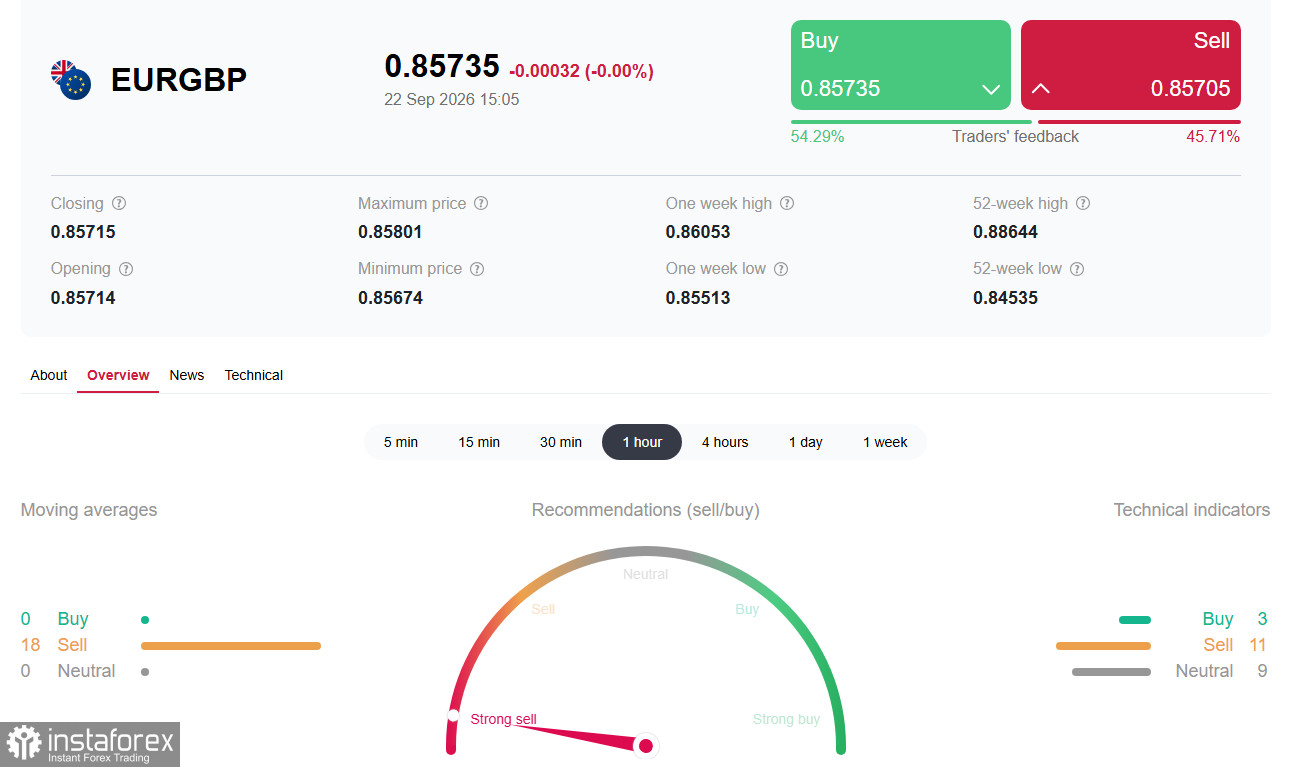
*см. также: Торговые индикаторы InstaTrade по EUR/GBP
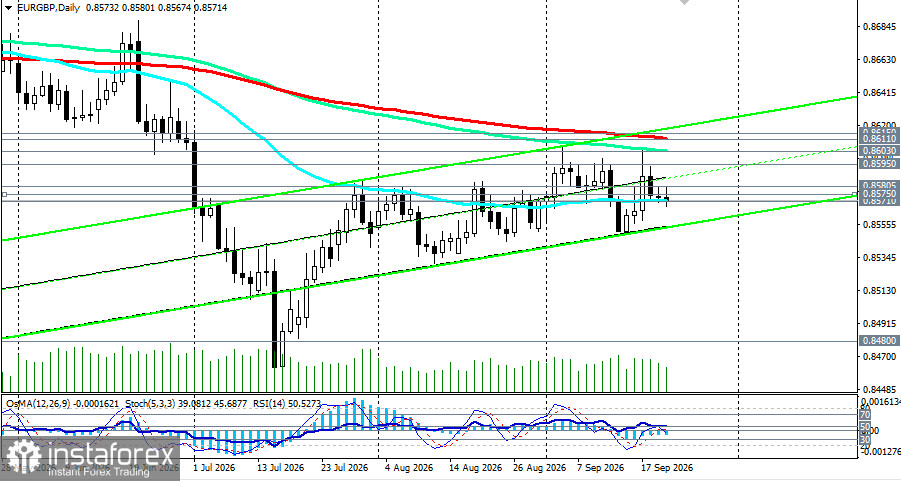
Пара EUR/GBP во вторник торгуется в районе 0.8570-0.8575, оставаясь в узком диапазоне последних недель. С точки зрения фундаментального анализа, ключевая логика этого кросса сводится к простой формуле: процентный дифференциал поддерживает фунт, фискальные и политические риски давят на евро, но баланс сил постепенно меняется.
Процентный дифференциал: главное преимущество фунта
1. Чтобы понять текущую динамику EUR/GBP, начнём с ожиданий по ставкам.
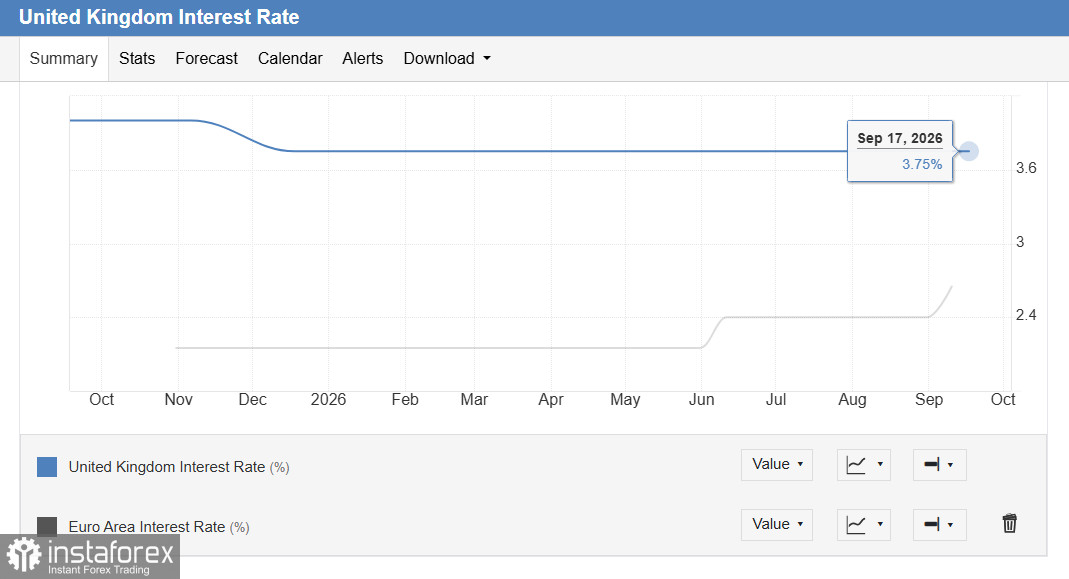
Банк Англии на прошлой неделе сохранил базовую ставку на уровне 3,75%, однако голосование выявило раскол: трое из девяти членов MPC — Меган Грин, Кэтрин Манн и Хью Пилл — проголосовали за немедленное повышение на 25 базисных пунктов до 4,00%. Более того, в сопроводительном заявлении Банк Англии прямо указал, что риски для инфляции «смещены в сторону повышения», а косвенные эффекты энергетического шока «скорее всего, будут запаздывающими, а не ослабевающими». Глава регулятора Эндрю Бейли сформулировал это предельно ясно: «Чем дольше сохраняется эта волатильность, тем сильнее будет воздействие на инфляцию и тем выше вероятность того, что нам придётся повысить банковскую ставку».
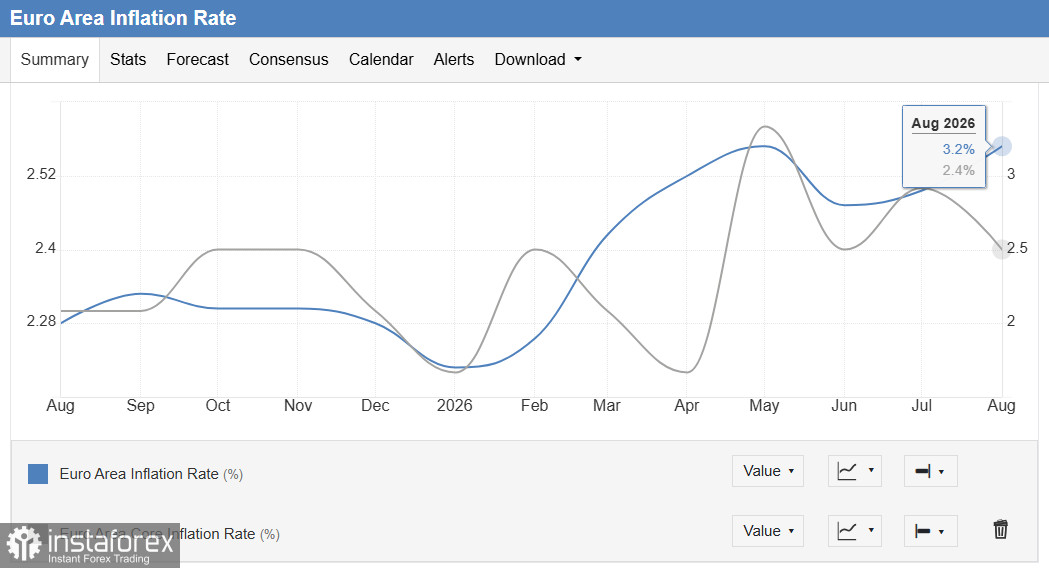
2. ЕЦБ, напротив, 10 сентября повысил депозитную ставку до 2,50% — это второе повышение с начала войны с Ираном. Однако ключевой момент: ЕЦБ не дал никаких обязательств относительно дальнейшей траектории. Главный экономист Филип Лейн прямо заявил, что вторая волна роста энергетических издержек приведёт к повышению инфляции, и только затем она начнёт снижаться к целевому уровню 2% — причём этот процесс сдвигается на середину 2027 года. Представители регулятора подчёркивают подход «от заседания к заседанию» без предварительных обязательств.
3. Расчёт процентного дифференциала очевиден. Текущая ставка Банка Англии на 1,25 процентного пункта выше ставки ЕЦБ (3,75% против 2,50%). Экономисты в своих анализах отмечают, что этот разрыв обеспечивает «значимое преимущество по кэрри-трейду» для держателей фунта. Рынки закладывают более агрессивную траекторию по Банку Англии: кривая свопов предполагает повышение ставки примерно на 100 базисных пунктов до 4,75% в течение следующих 12 месяцев, тогда как по ЕЦБ к декабрю заложено лишь около 2,86%.
Именно поэтому, несмотря на отсутствие повышения ставки на прошлой неделе, фунт сохраняет устойчивость — процентный дифференциал работает в его пользу.
Слабое место фунта: рынок труда и фискальные риски
Однако у преимущества фунта есть условие: Банк Англии должен действительно иметь возможность повышать ставку. И это условие начинает вызывать сомнения из-за состояния рынка труда.
Проблемы евро: инфляция высокая, но рост хрупкий
Ситуация с евро сложнее
Мнения институтов расходятся
Прогнозы крупных банков по EUR/GBP существенно различаются — это само по себе говорит о противоречивости текущих фундаментальных сигналов.
Наш взгляд
Краткосрочно (1–3 месяца) процентный дифференциал остаётся ключевой опорой для фунта. Ястребиные сигналы Банка Англии и голосование 6–3 означают, что опция повышения ставки сохраняется, тогда как ЕЦБ в условиях хрупкого роста вряд ли сможет быть более ястребиным, чем ожидает рынок. Если предстоящие (среда, 08:30 GMT) данные PMI по Великобритании (особенно в сфере услуг) подтвердят устойчивость, фунт сохранит силу, а EUR/GBP может протестировать 0.8540 и ниже.
Среднесрочно (6–12 месяцев) ключевой вопрос — сможет ли Банк Англии реализовать ожидания рынка по повышению ставки. Если рынок труда продолжит охлаждаться, а рост заработной платы замедлится, Банк Англии может быть вынужден перейти к более мягкой риторике, и тогда преимущество фунта по процентному дифференциалу ослабнет. Одновременно, если политические риски в еврозоне (Германия, Франция) продолжат нарастать, давление на евро усилится, и EUR/GBP может отскочить выше 0.8620.
Главная неопределённость — фискальная политика. Если осенний бюджет Великобритании будет включать масштабное повышение налогов или сокращение расходов, это одновременно ударит по экономическому росту и потребительскому доверию, что станет негативом для фунта. Если же немецкий фискальный стимул сократится из-за политического тупика, евро потеряет важную среднесрочную поддержку.
*данный материал представляет собой фундаментальный анализ и не является инвестиционной рекомендацией. Кросс-курсы зависят от факторов с обеих сторон, поэтому управление рисками и контроль позиций имеют особое значение
**см. также наши сегодняшние обзоры:
EUR/USD: на фоне политического кризиса в Германии и ястребиного тона ФРС
EUR/USD: сценарии динамики на 22.09.2026
Dow Jones Industrial Average (INDU): технологический сектор ведёт рынок к новым максимумам


